Matemáticas
para invertir
La primera regla es sobrevivir
Doctorando en Agentes de IA, UCM
Tech Cáceres
12 de noviembre de 2026
¿Les confiarías tus ahorros?
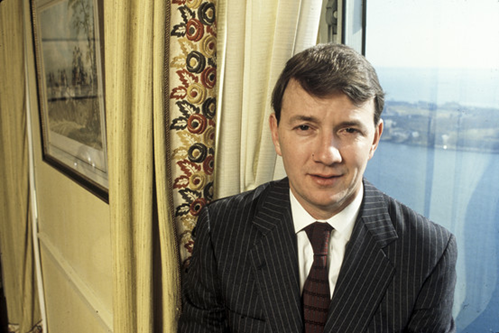
John Meriwether
Bonos en Salomon Brothers
Myron Scholes
Nobel de Economía, 1997
Robert C. Merton
Nobel de Economía, 1997
LTCM, 1994
Un fondo para invertir el dinero de otros.
La diferencia entre dos bonos
Bonos del Tesoro de EE. UU.
Plazos de devolución parecidos
Emisión anterior
Comprar
Más barata. Se negocia menos.
Recién emitido
Vender tras pedirlo prestado
Más caro. Más fácil de vender.
Esperaban ganar cuando la diferencia se redujera.
Al principio, funcionó
Con un 43 %, 100 € se convierten en 143 €.
Invertir con dinero prestado
Apalancamiento: invertir más de lo que tienes.
El préstamo no baja contigo
De tu euro quedan 7 céntimos.
Has perdido el 93 % de tu dinero.
Agosto de 1998
Rusia deja de pagar parte de su deuda.
Los inversores buscan liquidez
Pagan más por los bonos recién emitidos.
La diferencia aumenta
Lo contrario de lo que esperaba LTCM.
LTCM, en un mes.
El rescate de LTCM
Una venta de golpe podía arrastrar a los bancos.
23 de septiembre de 1998.
La Reserva Federal reúne a las entidades.
La primera regla es sobrevivir
Para seguir invirtiendo,
primero hay que sobrevivir.
¿Cuánto puede crecer?
¿Qué caída puedes soportar?
La misma rentabilidad
Inversión A
1.000 € pasan a 1.100 €.
+10 %Inversión B
1 € pasa a 1,10 €.
+10 %Las dos cubren el mismo plazo.
Empiezas con 100 €
¿Cuánto dinero te queda?
Te quedan 75 €
El segundo 50 % se calcula sobre 150 €.
Recuperar una pérdida
De 50 € a 100 € necesitas ganar un 100 %.
| Si pierdes… | Necesitas ganar… |
|---|---|
| −33⅓ % | +50 % |
| −50 % | +100 % |
| −75 % | +300 % |
| −90 % | +900 % |
| −99 % | +9.900 % |
Dos medias, dos respuestas
100 € × 1,50 × 0,50 = 75 €
Promediar +50 % y −50 % oculta la pérdida:
−25 % en dos años.
El segundo año ganas 11 €
Interés compuesto: las ganancias siguen invertidas.
El ritmo anual equivalente
CAGR: tasa de crecimiento anual compuesto.
El CAGR no muestra las caídas intermedias.
10.000 € durante 30 años
Las ganancias se reinvierten.
Dos riesgos distintos
Empresa recién creada
Puede crecer mucho.
También puedes perderlo todo.
Letras alemanas a un año
Prestas dinero al Estado.
Menor incertidumbre de cobro.
Riesgo: perder dinero o no poder recuperarlo cuando lo necesitas.
Mismo resultado, distintos vaivenes
De 100 € a 110 € en ambos casos.
Volatilidad: cuánto varían los retornos respecto a su media.
Del máximo al mínimo: −40 %
Máximo drawdown: la peor caída del periodo.
Puedes acabar ganando y haber pasado por ella.
Rentabilidad frente a riesgo
Sharpe
Rentabilidad sobre una referencia
por unidad de volatilidad.
Con la misma ganancia extra positiva,
favorece menos vaivenes.
Calmar
Crecimiento anual
dividido por la peor caída.
8 % ÷ 20 % = 0,40
Compara el mismo periodo.
Prestar o ser propietario
Bono de renta fija
Prestas dinero.
Puede que no te paguen.
Es el riesgo de crédito o de impago.
Acción de renta variable
Compras parte del negocio.
Puedes perderlo todo.
La renta fija también puede bajar de precio.
En un fondo, importa lo que lleva dentro.
A quién prestas y cuándo cobras
Emisor
Estado o empresa.
Plazo
Letras a corto plazo.
Bonos, normalmente más largos.
Pago
Capital e intereses.
Importan el precio y los costes.
Ejemplo al 3 % anual.
30 € de intereses.
Una parte de la empresa
Ventas − costes = beneficios
Reinvertir
Para hacer crecer el negocio.
Repartir
Un pago al accionista: dividendo.
Tu rentabilidad: variación del precio + dividendos.
Inmuebles, oro y cripto
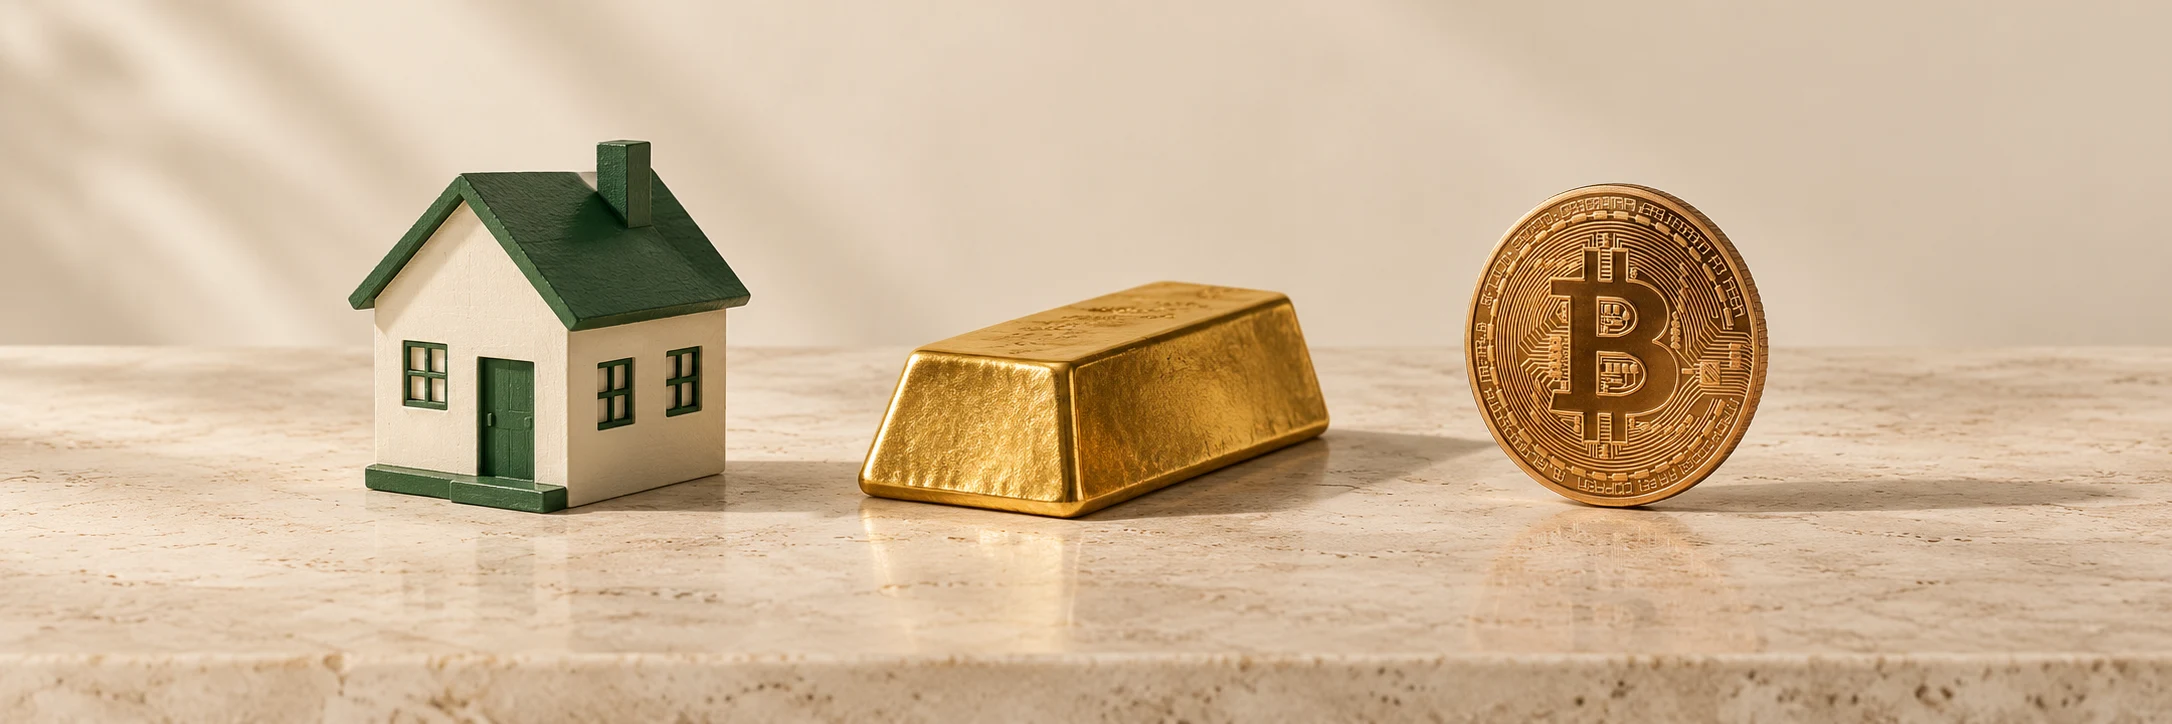
Inmuebles
Alquiler y precio.
Gastos y venta lenta.
Oro
Depende del precio.
Sin intereses ni dividendos.
Bitcoin
Precio muy variable.
Proteger las claves.
¿De dónde viene la ganancia?
¿Cuándo recuperas el dinero?
Un ETF: una cesta en bolsa
Una participación en el conjunto.
- Contenido
- Acciones o bonos
- Compra y venta
- En bolsa, como una acción
- Si es indexado
- Sigue las reglas de un índice.
El ETF es un fondo cotizado. El riesgo depende de su contenido.
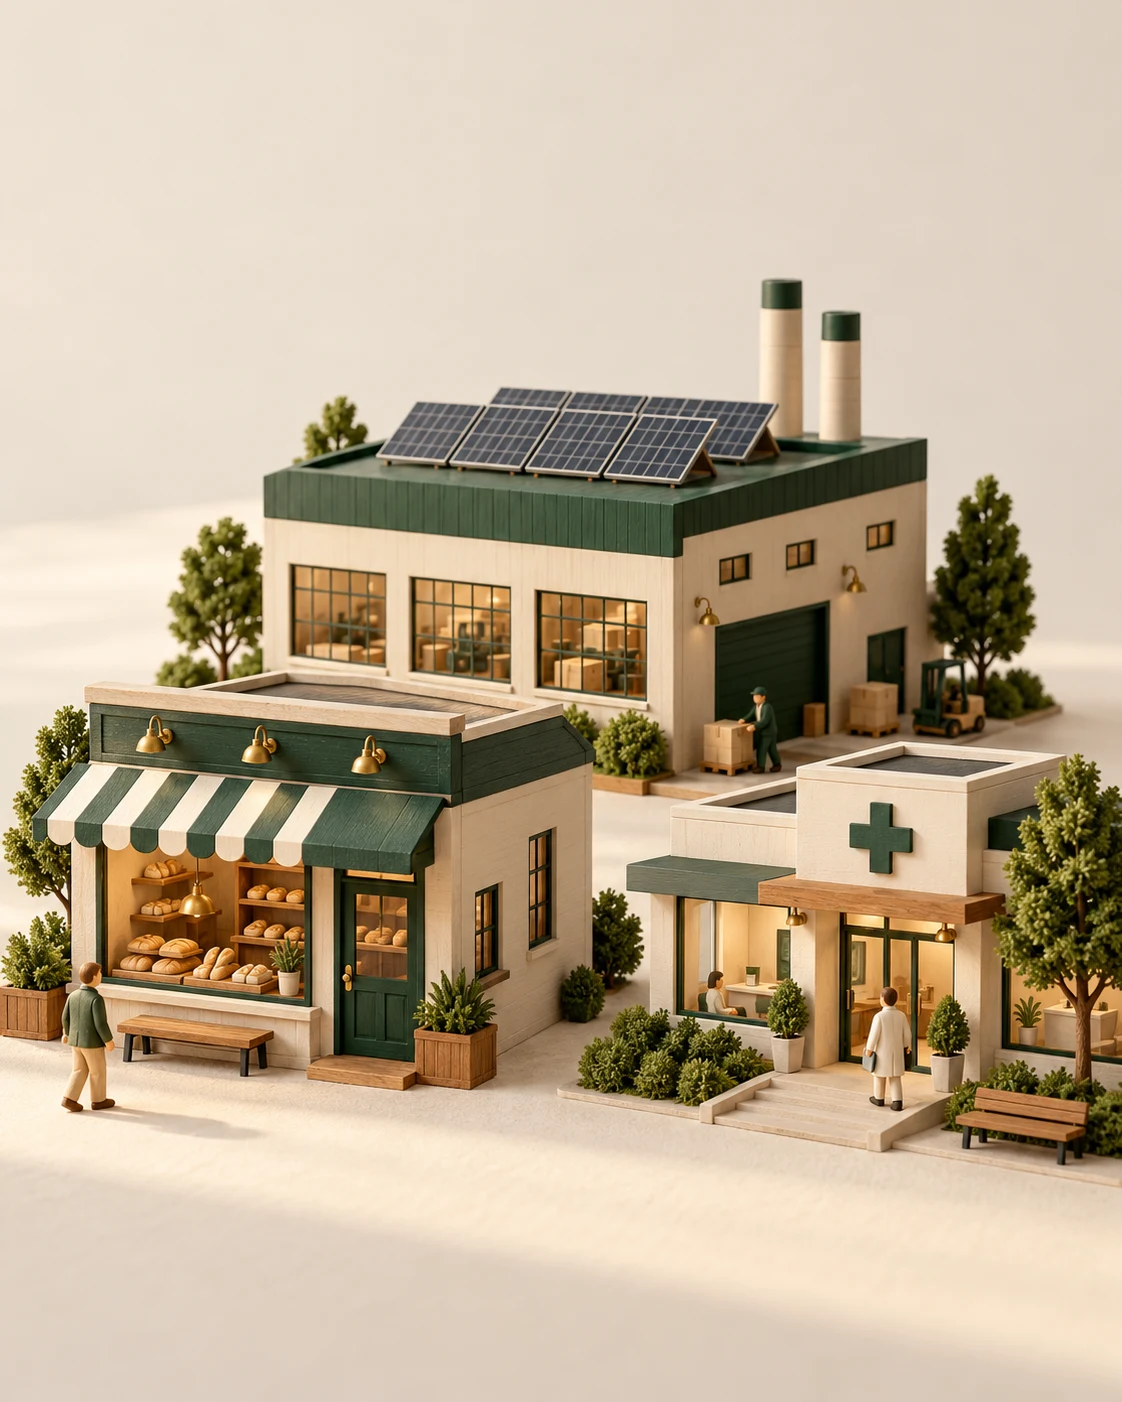
Una participación, tres negocios
Panadería
40 %Fábrica
35 %Clínica
25 %Un ETF amplio puede reunir cientos o miles de empresas.
Todas las empresas pueden caer a la vez.
Dividendos: reinvertir o cobrar
Acumulación (Acc)
Se reinvierten en el fondo.
Conservas tus participaciones.
Distribución (Dist)
Llegan a tu cuenta.
Decides si gastarlos o reinvertirlos.
102 € en total, en ambos casos
100 € iniciales + 2 € de dividendos.
Acumulación
Distribución
Qué mirar en un ETF
Contenido
Países, sectores y empresas.
Varios ETF pueden comprar lo mismo.
Costes
Gestión, compra, venta y custodia.
Ingresos
¿Se reinvierten o llegan a tu cuenta?
Riesgo
Lee el documento de datos fundamentales.
Si no entiendes un ETF inverso o apalancado, no lo compres.
Tu plan antes del producto
Colchón disponible
Imprevistos y gastos próximos.
Plazo y caída asumible
¿Cuándo lo necesitas? ¿Qué pérdida puedes soportar?
Diversificación y costes
Revisa el conjunto. Usa entidades autorizadas.
Una inversión que entiendas y puedas mantener.
Cuatro ideas para llevarte
Dejar margen
Crecimiento y caídas
Qué compras
Que encaje contigo